Pour un retraité, le choix le plus pertinent ne repose pas sur un classement universel. Il dépend surtout du niveau de suivi humain recherché, des garanties réellement attachées à la carte ou à l’offre bancaire, puis du coût total. Dans les sources officielles retenues pour ce comparatif, La Banque Postale, SG et Crédit Agricole présentent trois profils différents, à examiner selon les priorités du titulaire du compte.
À retenir pour choisir une banque à la retraite
- La Banque Postale met explicitement en avant un conseiller dédié accessible en bureau de poste ou à distance en visio.
- SG documente une offre groupée avec carte, assurance au quotidien et services, tandis que certaines cartes ajoutent des garanties d’assistance.
- Crédit Agricole associe accès en agence et offres modulables, avec des modalités susceptibles de varier selon la caisse régionale.
Les critères qui comptent vraiment à la retraite
Réponse directe : le choix doit se faire selon le suivi attendu, les garanties utiles, l’accès à une agence ou à des services à distance, la simplicité d’usage et le coût réel. L’âge du client, à lui seul, ne permet pas de désigner une banque adaptée.
Une comparaison utile commence donc par des critères identiques pour chaque établissement. Le premier est la relation avec le conseiller : interlocuteur identifié, rendez-vous physique, téléphone, visio ou messagerie sécurisée. Le deuxième concerne les garanties, qu’il faut rattacher à un contrat précis. Une assurance des moyens de paiement ne couvre pas les mêmes situations qu’une assistance de carte lors d’un voyage.
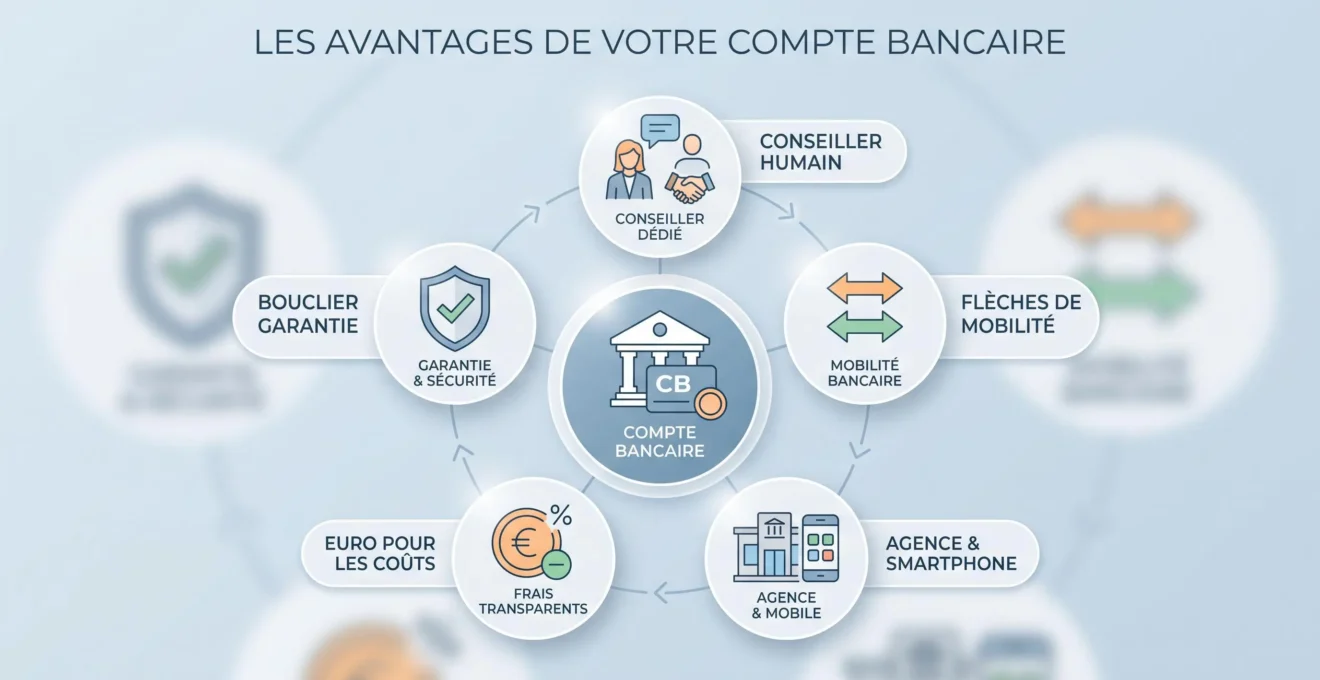
Le troisième critère est le coût total : cotisation de l’offre, carte, options et frais liés à l’usage. Enfin, la possibilité de gérer le compte à distance peut être décisive pour un retraité qui voyage, se déplace moins facilement ou souhaite simplement éviter certains rendez-vous en agence. Les caractéristiques commerciales doivent toujours être relues dans les brochures et notices en vigueur avant une souscription.
Une banque numérique n’est donc pas à écarter par principe, pas plus qu’un réseau d’agences ne suffit à garantir un accompagnement satisfaisant. La bonne méthode consiste à partir des situations concrètes : besoin d’aide pour une opération inhabituelle, préférence pour un rendez-vous physique, gestion depuis un smartphone, déplacements fréquents ou volonté de limiter les options payantes. Cette approche évite de confondre l’image d’un établissement avec les services effectivement utiles au titulaire du compte.
Suivi humain : agence, conseiller dédié ou assistance à distance ?
Sur ce critère, les trois établissements étudiés ne présentent pas exactement le même dispositif. Vérification effectuée en septembre 2026 : La Banque Postale indique que sa Formule de Compte comprend notamment un conseiller dédié, accessible en bureau de poste ou à distance en visio, en plus d’une carte Visa, d’une assurance des moyens de paiement et de l’application mobile.
SG documente de son côté plusieurs canaux de contact avec le conseiller, notamment la messagerie sécurisée et le téléphone dans le cadre de ses services particuliers. Cela montre une organisation multicanale, mais ne permet pas d’en déduire un temps de réponse garanti ni une qualité de suivi supérieure à celle d’une autre banque.
Crédit Agricole permet également de prendre rendez-vous avec un conseiller par téléphone ou en agence. Comme l’organisation repose sur des caisses régionales, les modalités concrètes et les tarifs doivent toutefois être vérifiés auprès de la caisse concernée.
Pour un retraité qui hésite entre présence physique et services numériques, la comparaison peut être prolongée par une lecture sur le choix d’une banque pour seniors. Cette ressource sert à élargir la réflexion sur le mode de relation bancaire ; elle ne constitue pas une preuve des caractéristiques attribuées aux trois établissements comparés ici.
Garanties et assistance : ce que couvrent réellement les offres
Les garanties doivent être comparées contrat par contrat. Une offre groupée, une assurance des moyens de paiement et une assistance attachée à une carte répondent à des risques différents. Pour La Banque Postale, l’assurance Alliatys concerne les moyens de paiement dans les limites prévues par ses dispositions générales.
Chez SG, l’offre Sobrio est présentée comme une offre groupée comprenant une carte de paiement, une assurance au quotidien et des services ou notifications. SG indique par ailleurs que sa carte CB Visa comprend des garanties d’assistance lors des déplacements, dont une assistance médicale en France et à l’étranger, sous réserve des conditions de la carte et de sa notice.
Crédit Agricole présente, selon la formule, des cartes ainsi que des assurances ou assistances et un accès au réseau d’agences. Ces éléments peuvent être intéressants pour un retraité qui cherche à regrouper plusieurs services, mais ils ne doivent pas être considérés comme identiques d’une caisse régionale à l’autre sans vérification.
| Banque | Suivi documenté | Garanties ou assistance documentées | Point de vigilance |
|---|---|---|---|
| La Banque Postale | Conseiller dédié en bureau de poste ou en visio dans la Formule de Compte | Assurance des moyens de paiement dans la formule | Vérifier les conditions exactes de l’assurance concernée |
| SG | Conseiller joignable notamment par messagerie sécurisée ou téléphone | Assurance au quotidien dans Sobrio ; assistance de voyage selon la carte | Les garanties dépendent de la carte et des notices applicables |
| Crédit Agricole | Rendez-vous par téléphone ou en agence | Assurances et assistances possibles selon l’offre | Conditions et tarification susceptibles de varier selon la caisse régionale |
À vérifier avant de souscrire : une garantie bancaire n’est pas une couverture générale. Il faut identifier la carte, l’assurance ou la formule concernée, puis lire les plafonds, exclusions et conditions applicables.
Frais bancaires en 2026 : comparer le coût total
2,7 %
Hausse des prix des services bancaires entre février 2025 et février 2026 selon l’Observatoire des tarifs bancaires de la Banque de France.
Cette hausse de 2,7 % est un indicateur de marché, pas une augmentation uniforme appliquée par chaque établissement. Le rapport de l’Observatoire des tarifs bancaires, publié par la Banque de France, porte sur un panel de 102 établissements représentant 99 % des parts de marché au 1er avril 2026. Les tarifs bancaires 2026 doivent donc être replacés dans leur périmètre : ils justifient une comparaison actualisée, mais ne permettent pas de désigner automatiquement une banque chère ou bon marché.
Pour comparer deux offres, mieux vaut partir des usages réels : carte souhaitée, tenue du compte, éventuelles options, opérations courantes et frais d’incident susceptibles de concerner le titulaire. La Banque de France rappelle que les établissements fixent librement leurs tarifs, même si certains frais sont encadrés ou plafonnés par la loi.
Cette vérification du coût du compte peut s’inscrire dans une réflexion plus large pour gérer son argent : le choix de la banque quotidienne, la maîtrise du budget et la stratégie d’épargne répondent à des décisions liées, mais distinctes.
Quelle banque examiner en priorité selon votre profil ?
L’analyse repose sur cinq critères appliqués aux mêmes sources : suivi humain, garanties et assistance, accès en agence ou à distance, souplesse de l’offre et coût à vérifier. Son périmètre est limité à La Banque Postale, SG et Crédit Agricole, sur la base des pages officielles retenues et vérifiées le 28 septembre 2026. Elle ne mesure pas la satisfaction réelle des clients et ne constitue pas un classement exhaustif du marché.
Dans ce cadre précis, La Banque Postale possède l’argument le plus explicite sur le conseiller dédié dans la source retenue. SG documente particulièrement le couple offre groupée et garanties ou assistance. Crédit Agricole associe, dans les offres étudiées, la relation d’agence à une logique de modularité, notamment avec le Compte à Composer. Il s’agit d’une lecture comparative de caractéristiques publiées, et non d’une preuve de supériorité globale.
Avant de retenir une banque, un test simple consiste à vérifier le canal qui sera réellement utilisé : prendre un rendez-vous, identifier les moyens de contact disponibles et demander où trouver les notices applicables à la carte envisagée. Cette démarche ne mesure pas toute la qualité future du service, mais elle permet de confronter les besoins du retraité aux modalités concrètement proposées au moment du choix.
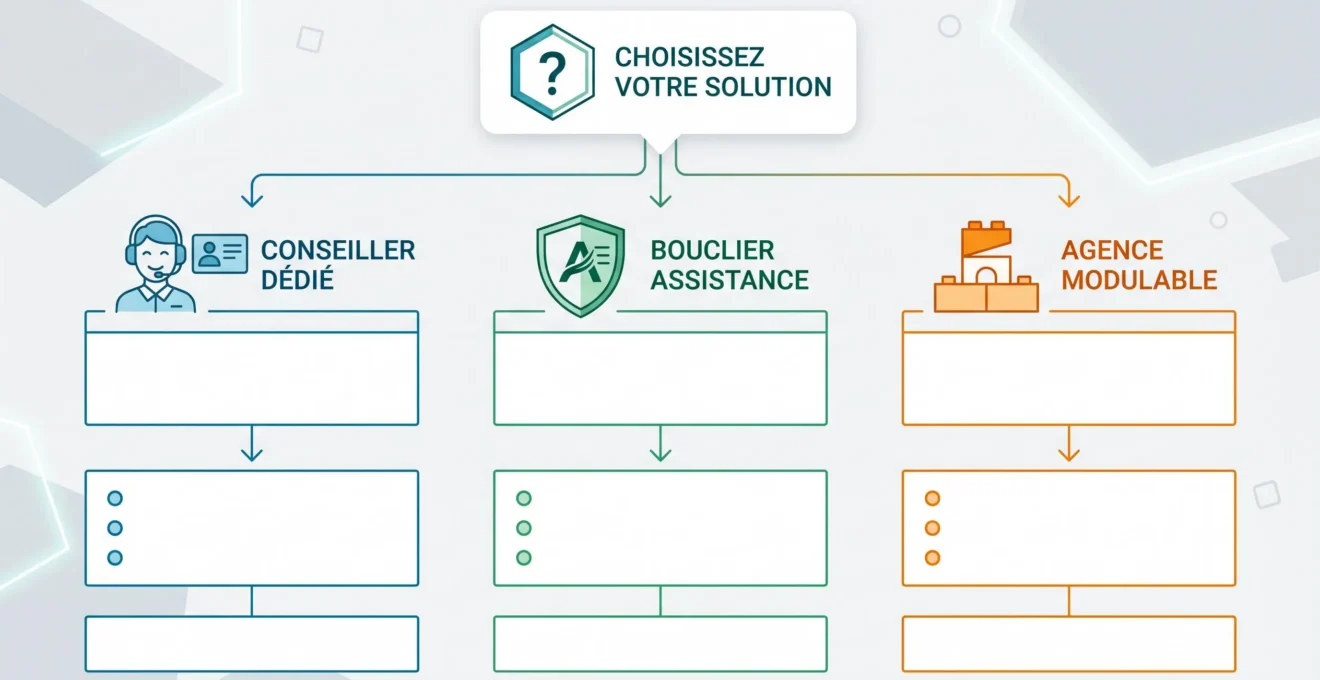
- Priorité au suivi humain explicite :
examiner La Banque Postale et vérifier concrètement la disponibilité du conseiller et les modalités de rendez-vous.
- Priorité à un ensemble carte, assurance et assistance documenté :
examiner SG en contrôlant la carte choisie et les notices qui déterminent réellement les garanties.
- Priorité à l’agence et à une offre modulable :
examiner Crédit Agricole, puis vérifier la déclinaison proposée par la caisse régionale concernée.
Changer de banque sans se compliquer la vie
Si une autre banque correspond mieux au profil recherché, l’aide à la mobilité bancaire peut simplifier une partie des démarches. Selon la Banque de France, un particulier peut mandater sa nouvelle banque pour effectuer les démarches liées au changement de domiciliation des virements et prélèvements récurrents sur les comptes éligibles.
- Ouvrir le nouveau compte et demander, si souhaité, le service de mobilité bancaire.
- Vérifier les opérations récurrentes effectivement prises en charge et les produits qui restent hors du dispositif.
- Contrôler les changements avant de fermer l’ancien compte, en gardant à l’esprit que l’IBAN n’est pas portable.
La décision finale gagne ainsi à rester pratique : retenir deux établissements compatibles avec la priorité principale, comparer leurs brochures et notices 2026, puis tester le canal de contact réellement utilisé au quotidien. Une fois le compte courant choisi, la réflexion peut se poursuivre séparément pour placer son épargne, sans confondre qualité du compte bancaire et stratégie de placement.